จาก Balanced Scorecard สู่ Outcome-Based Value Creation: การออกแบบองค์กรยุค AI เพื่อเปลี่ยน Strategy ให้กลายเป็นคุณค่าที่วัดผลได้ ตอนที่ 2

กันยายน 23, 2026

ข้อจำกัดของ Balanced Scorecard แบบดั้งเดิมในยุค AI

จาก Performance Measurement สู่ Strategic Value Management

ปัญหาไม่ได้อยู่ที่ Balanced Scorecard แต่อยู่ที่ “โลกเปลี่ยนไป”

เมื่อพูดถึง Balanced Scorecard (BSC) หลายองค์กรยังคงคุ้นเคยกับกรอบ 4 มุมมอง ได้แก่

Financial → Customer → Internal Process → Learning & Growth

แนวคิดดังกล่าวถือเป็นหนึ่งในกรอบการบริหารกลยุทธ์ที่มีอิทธิพลอย่างมากต่อโลกธุรกิจ เพราะช่วยให้องค์กรก้าวข้ามการมองผลสำเร็จ ผ่านตัวเลขทางการเงินเพียงอย่างเดียว และทำให้ผู้บริหารสามารถมองความสัมพันธ์ระหว่างผลลัพธ์ทางการเงิน ลูกค้า กระบวนการภายใน และความสามารถขององค์กรได้อย่างเป็นระบบ

แต่เมื่อเข้าสู่ยุค Digital และ AI คำถามที่น่าสนใจจึงไม่ใช่ “Balanced Scorecard ยังใช้ได้หรือไม่?” แต่คือ “เรากำลังใช้ Balanced Scorecard เพื่อบริหารองค์กรในโลกที่เปลี่ยนไปด้วยวิธีเดิมหรือไม่?” เพราะสภาพแวดล้อมขององค์กรในปัจจุบันแตกต่างจากช่วงเวลาที่ BSC ถูกนำเสนออย่างมีนัยสำคัญ
ข้อมูลสามารถไหลแบบ Real-time
การตัดสินใจเกิดขึ้นเร็วขึ้น
Business Model เปลี่ยนแปลงได้รวดเร็ว
Digital Platform เชื่อมโยงหลายหน่วยงานเข้าด้วยกัน
และ AI สามารถเข้ามามีบทบาท ตั้งแต่การวิเคราะห์ข้อมูล การคาดการณ์ ไปจนถึงการสนับสนุนหรือดำเนินการบางส่วนของกระบวนการ

ดังนั้น สิ่งที่องค์กรต้องการจาก BSC ในปัจจุบันอาจไม่ใช่เพียง “การวัดว่าเราทำได้ตามแผนหรือไม่” แต่ต้องสามารถตอบได้ด้วยว่า “สิ่งที่เรากำลังทำอยู่กำลังสร้าง Outcome และ Value ให้กับ Strategy หรือไม่?” นี่คือจุดเริ่มต้นของการยกระดับ BSC จาก Performance Measurement System ไปสู่ Strategic Value Management System

1. Balanced Scorecard ไม่ได้มีปัญหา แต่ “วิธีใช้” อาจมีปัญหา

ก่อนจะพูดถึงข้อจำกัด สิ่งสำคัญคือเราต้องเข้าใจว่า BSC ไม่ได้ถูกออกแบบมาให้เป็นเพียงตาราง KPI แก่นของ BSC คือการแปลง Vision และ Strategy ให้กลายเป็น Strategic Objectives และแสดงความสัมพันธ์เชิงเหตุและผลระหว่างองค์ประกอบต่าง ๆ ขององค์กร กล่าวอย่างง่ายคือ ถ้าเราพัฒนาความสามารถบางอย่าง → กระบวนการจะดีขึ้น → ลูกค้าได้รับคุณค่ามากขึ้น → ผลลัพธ์ทางการเงินดีขึ้น นี่เป็นแนวคิดที่ยังมีคุณค่าอย่างมากแม้ในยุค AI ปัญหาจึงเกิดขึ้นเมื่อองค์กรนำ BSC ไปใช้ในลักษณะ Strategy → KPI → Target → Report แล้วจบ

เมื่อเป็นเช่นนั้น BSC จะค่อย ๆ เปลี่ยนจาก Strategic Management Tool กลายเป็น Performance Reporting Tool และเมื่อเกิดเหตุการณ์เช่นนี้ จำนวน KPI มักเพิ่มขึ้นเรื่อย ๆ แต่ความเข้าใจ Strategy กลับไม่ได้เพิ่มขึ้นตาม องค์กรอาจมี Dashboard ที่สวยขึ้น มีข้อมูลมากขึ้น มี Real-time Analytics มากขึ้น แต่ยังไม่สามารถตอบคำถามพื้นฐานได้ว่า “อะไรคือ Outcome ที่สำคัญที่สุด และ Outcome นั้นสร้าง Value ให้กับองค์กรอย่างไร?”

2. ข้อจำกัดประการแรก: 4 Perspectives อาจไม่เพียงพอสำหรับโลกที่ซับซ้อนขึ้น

BSC ดั้งเดิมประกอบด้วย 4 Perspectives:

Financial Perspective

องค์กรสร้างผลตอบแทนทางการเงินได้อย่างไร?

Customer Perspective

องค์กรสร้างคุณค่าให้ลูกค้าอย่างไร?

Internal Process Perspective

องค์กรต้องปรับปรุงกระบวนการใด?

Learning & Growth Perspective

องค์กรต้องพัฒนาความสามารถอะไร?

ทั้งสี่มุมมองยังมีประโยชน์อย่างมาก แต่ในยุค AI เราอาจต้องถามเพิ่มว่า

Data อยู่ตรงไหน?

AI Capability อยู่ตรงไหน?

Digital Architecture อยู่ตรงไหน?

AI Governance อยู่ตรงไหน?

องค์กรสามารถตัดสินใจจาก Intelligence ได้เร็วและแม่นเพียงใด?

สิ่งเหล่านี้ไม่ใช่เพียงเรื่องของ IT เพราะ Data และ AI กำลังกลายเป็น Enterprise Capability

ดังนั้น หากองค์กรยังวาง AI ไว้เพียงภายใต้ Internal Process หรือ IT Initiative อาจทำให้มองไม่เห็นบทบาทเชิงกลยุทธ์ของมันอย่างเต็มที่

3. AI ไม่ควรถูกมองเป็น “อีกหนึ่งโครงการ”

นี่เป็นจุดเปลี่ยนทางความคิดที่สำคัญ องค์กรจำนวนมากเริ่มต้น AI ด้วยคำถามว่า “เราจะนำ AI มาใช้ที่ฝ่ายไหนได้บ้าง?” จึงเกิดโครงการ เช่น

  • AI Chatbot
  • AI Customer Service
  • AI Marketing
  • AI Document Processing
  • AI Coding
  • AI Analytics
  • AI Assistant

แต่คำถามในระดับ Strategy ควรกลับด้าน แทนที่จะถามว่า “เราจะเอา AI ไปใช้ตรงไหน?” ควรถามว่า “Strategic Outcome ใดที่เราต้องการเร่ง และ AI สามารถช่วยให้ Outcome นั้นเกิดเร็วขึ้น ดีขึ้น หรือมีต้นทุนต่ำลงได้อย่างไร?” ความแตกต่างของสองคำถามนี้มีความสำคัญมาก

คำถามแรกนำไปสู่ AI Adoption

คำถามที่สองนำไปสู่ AI-enabled Value Creation

4. ข้อจำกัดประการที่สอง: KPI มักถูกแยกออกจาก Causal Relationship

หนึ่งในแนวคิดที่สำคัญของ BSC คือ Cause-and-Effect Relationship ตัวอย่างเช่น

Learning & Growth
↓
Internal Process
↓
Customer
↓
Financial

แต่ในการนำ BSC ไปใช้จริง หลายองค์กรกลับแยก KPI ออกเป็นชุด ๆ

ฝ่าย HR มี KPI ชุดหนึ่ง

IT มี KPI ชุดหนึ่ง

Operations มี KPI ชุดหนึ่ง

Marketing มี KPI ชุดหนึ่ง

Finance มี KPI ชุดหนึ่ง

ทุกฝ่ายอาจบรรลุ KPI ของตัวเอง แต่ไม่ได้หมายความว่า Causal Chain ของ Strategy จะเกิดขึ้นจริง นี่คือปัญหาที่เรียกว่า KPI Optimization without Strategic Optimization หรือพูดง่าย ๆ ว่า “ทุกคนทำคะแนนได้ แต่ Strategy ไม่ได้คะแนน”

ตัวอย่างเช่น

HR ทำ Training ได้ครบ 100%

IT ลด System Downtime ได้ตามเป้า

Operations เพิ่ม Productivity ได้ 15%

Marketing เพิ่ม Leads ได้ 20%

แต่ Revenue กลับไม่เพิ่ม

Customer Retention ลดลง

และ Margin หดตัว

คำถามจึงไม่ใช่ว่า KPI ไหนล้มเหลว แต่คือ ความสัมพันธ์ระหว่าง KPI เหล่านั้นกับ Strategic Outcome อยู่ตรงไหน?

5. ข้อจำกัดประการที่สาม: BSC มักถูกใช้เป็น “Annual Cycle” ในโลกที่เปลี่ยนแบบ Real-Time

องค์กรจำนวนมากยังมีวงจร Strategy Planning → Budget → KPI → Annual Review ซึ่งเหมาะสมกับสภาพแวดล้อมที่มีการเปลี่ยนแปลงไม่รวดเร็วนัก แต่ในโลก Digital และ AI ความเร็วของการเปลี่ยนแปลงสูงขึ้นอย่างมาก สิ่งที่วางแผนไว้ต้นปีอาจไม่เหมาะสมเมื่อผ่านไป 6 เดือน

Customer Behavior เปลี่ยน

คู่แข่งเปลี่ยน

Technology เปลี่ยน

AI Capability เปลี่ยน

ต้นทุนเปลี่ยน

Regulation เปลี่ยน

ดังนั้นองค์กรไม่สามารถมอง Strategy เป็นสิ่งที่กำหนดครั้งเดียวแล้วรอวัดผลปลายปีได้เสมอไป BSC ยุคใหม่จึงควรมีลักษณะเป็น Dynamic Strategy Management มากขึ้น นั่นหมายถึง Measure → Learn → Adapt → Execute → Measure Again แทนที่จะเป็นเพียง Plan → Execute → Report

6. ข้อจำกัดประการที่สี่: การวัด “Performance” ไม่เหมือนการวัด “Value”

ผมคิดว่านี่เป็นประเด็นที่สำคัญที่สุดของบทความตอนนี้ คำว่า Performance อาจหมายถึง “เราทำสิ่งที่ตั้งใจไว้ได้ดีแค่ไหน?” แต่ Value หมายถึง “สิ่งที่เราทำสร้างคุณค่าอะไรขึ้นมา?” สองสิ่งนี้ไม่เหมือนกันนะครับ ลองดูตัวอย่าง

องค์กรตั้ง KPI ว่า ลดเวลาการอนุมัติจาก 3 วันเหลือ 1 วัน องค์กรทำสำเร็จ Performance = ดีขึ้น แต่ถ้าการอนุมัติเร็วขึ้นไม่ได้ทำให้

  • Customer Experience ดีขึ้น
  • Revenue เพิ่มขึ้น
  • Cost ลดลง
  • Risk ลดลง
  • Decision Quality ดีขึ้น

แต่แล้ว Value Creation เกิดขึ้นจริงหรือไม่? อาจเกิดขึ้น หรืออาจไม่เกิดขึ้นเลยก็ได้ ดังนั้นเราจำเป็นต้องสร้างสะพานระหว่าง Performance → Outcome → Value

7. จาก KPI Tree สู่ Value Tree

แนวคิดนี้สามารถพัฒนาไปอีกขั้นได้ด้วยการสร้าง Value Tree

ตัวอย่างเช่น

Strategic Objective
│
▼
Improve Customer Experience
│
▼
Reduce Customer Effort
│
▼
Faster Resolution
│
▼
AI-enabled Service
│
▼
First Contact Resolution ↑
│
▼
Customer Retention ↑
│
▼
Customer Lifetime Value ↑
│
▼
Enterprise Value ↑

นี่คือสิ่งที่ BSC ยุคใหม่ควรทำให้ชัดเจนขึ้น ไม่ใช่เพียงถามว่า KPI บรรลุหรือไม่? แต่ควรถามว่า KPI นี้อยู่ตรงไหนของ Value Chain? และ ถ้า KPI เปลี่ยนแปลง จะส่งผลต่อ Outcome และ Value ตัวใด?

8. AI ทำให้ “Learning & Growth” ต้องถูกตีความใหม่

ใน BSC แบบดั้งเดิม Learning & Growth มักเน้นเรื่อง

  • People
  • Skills
  • Culture
  • Organizational Capability

แต่ในยุค AI คำว่า Capability มีความหมายกว้างขึ้น องค์กรอาจมีพนักงานเก่งมาก แต่ถ้า Data ไม่พร้อม AI ใช้ไม่ได้ ถ้า Process ไม่เป็นมาตรฐาน AI ก็ Scale ไม่ได้ ถ้า Governance ไม่ชัดเจน AI อาจสร้าง Risk

ดังนั้น AI Capability ไม่ใช่เพียงการมี AI Tool แต่ประกอบด้วยอย่างน้อย People + Process + Data + Technology + AI + Governance ซึ่งความสามารถเหล่านี้ต้องทำงานร่วมกันจึงจะสามารถสร้าง Outcome ได้

9. Governance ไม่ควรอยู่ “หลังบ้าน” ของ AI

เมื่อพูดถึง AI หลายองค์กรคิดถึง Innovation → Speed → Productivity แต่ในระดับ Enterprise จำเป็นต้องคิดถึงอีกด้านหนึ่งด้วย คือ Governance → Risk → Trust → Sustainability

AI ที่สร้างผลลัพธ์เร็วแต่สร้างความเสี่ยงสูง อาจไม่ได้สร้าง Enterprise Value ในระยะยาว ดังนั้น AI Governance, Data Governance, Cybersecurity, Privacy, Model Risk และ Human Oversight จึงไม่ควรถูกมองเป็นเพียง Compliance Layer ที่เข้ามาตรวจสอบภายหลัง แต่ควรเป็น Strategic Guardrails ที่ช่วยให้องค์กรสามารถสร้าง Value จาก AI ได้อย่างยั่งยืน นี่เป็นจุดที่จะเชื่อมต่อ BSC เข้ากับ GRC และ AI Governance ในตอนต่อ ๆ ไป

10. BSC ยุคใหม่จึงต้อง “วัดสิ่งที่สำคัญกว่า KPI”

เมื่อพิจารณาทั้งหมด เราสามารถมองวิวัฒนาการของ BSC ได้เป็น 3 ระดับ

ระดับที่ 1 — Performance Measurement

คำถามคือ

เราทำได้ตามเป้าหรือไม่?

ระดับที่ 2 — Strategic Performance Management

คำถามคือ

Performance ของเราสนับสนุน Strategy หรือไม่?

ระดับที่ 3 — Strategic Value Management

คำถามคือ

สิ่งที่เราทำกำลังสร้าง Outcome และ Value ที่ Strategy ต้องการหรือไม่?

และเมื่อ AI เข้ามาเป็น Enterprise Capability เราสามารถต่อยอดไปสู่ AI-Enabled Strategic Value Management โดยมี Logic ดังนี้
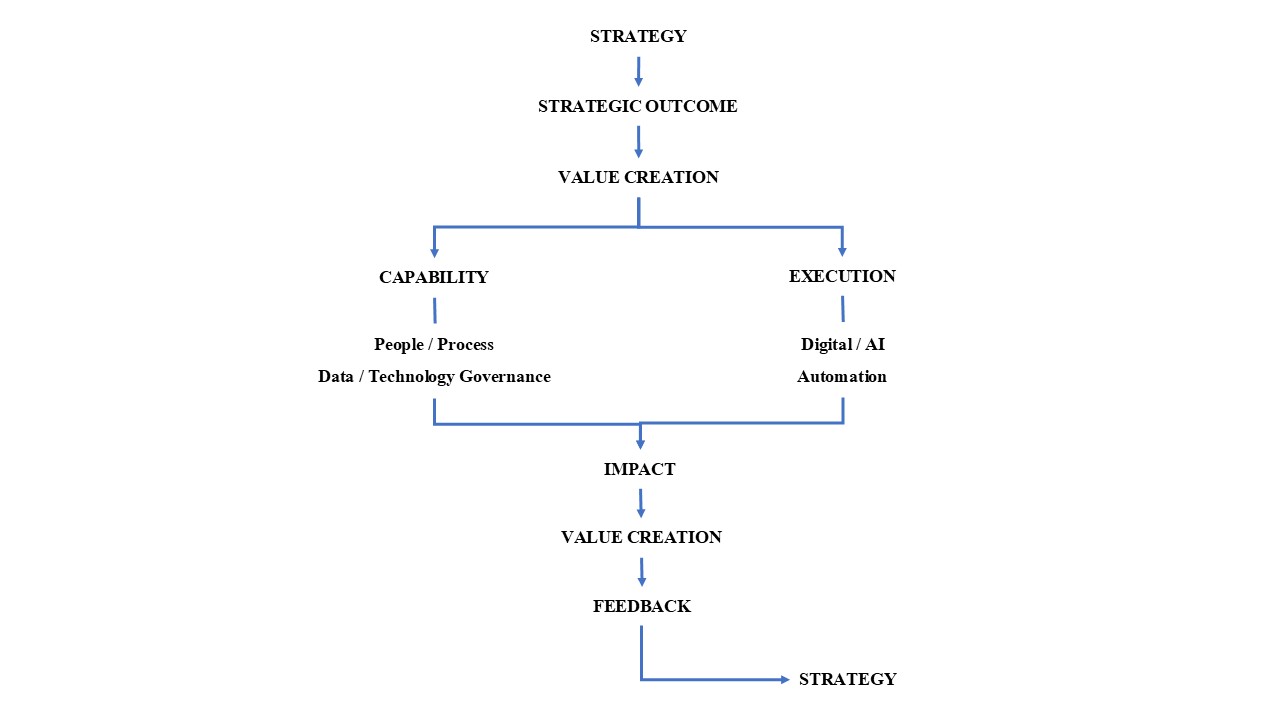
สิ่งที่เปลี่ยนไปจึงไม่ใช่การทิ้ง BSC แต่คือการ เพิ่มความละเอียดของความสัมพันธ์ระหว่าง Strategy, Outcome, Capability และ Value

แล้ว 4 Perspectives ของ BSC ควรหายไปหรือไม่?

คำตอบคือ ไม่ควร นี่เป็นข้อสรุปที่ผมอยากเน้นเป็นพิเศษ เราไม่จำเป็นต้องสร้าง “BSC 2.0” ด้วยการเอา 4 Perspectives เดิมทิ้งแล้วสร้าง 6 หรือ 7 Perspectives ใหม่ เพราะจะกลายเป็นการเพิ่ม Framework เพื่อแก้ปัญหา Framework ซึ่งสุดท้ายผู้บริหารอาจได้ Dashboard เพิ่มอีกหนึ่งอัน แต่ไม่ได้ Strategy เพิ่มเลย

ทางที่เหมาะสมกว่าคือ รักษา 4 Perspectives ไว้เป็น Strategic Architecture แต่ยกระดับ Logic ภายในให้มุ่ง Outcome และ Value Creation มากขึ้น กล่าวคือ

Financial ไม่ใช่แค่ “กำไรเท่าไร?” แต่ถามว่า Strategy สร้าง Economic Value อย่างไร?

Customer ไม่ใช่แค่ “ลูกค้าพอใจหรือไม่?” แต่ถามว่า Customer Outcome ใดนำไปสู่ Customer Value และ Business Value?

Internal Process ไม่ใช่แค่ “Process เร็วขึ้นหรือไม่?” แต่ถามว่า Process ใดเป็น Critical Value-Creating Process?

Learning & Growth ไม่ใช่แค่ “พนักงานได้รับการพัฒนาหรือไม่?” แต่ถามว่า Capability ใดทำให้เกิด Outcome ที่ Strategy ต้องการ?

และในทุก Perspective สามารถมี Data + AI + Governance เป็นความสามารถและกลไกสนับสนุนที่เชื่อมข้ามทุกมิติ

สรุป: อนาคตของ BSC ไม่ใช่การมี KPI มากขึ้น

ข้อจำกัดของ Balanced Scorecard ในยุค AI ไม่ได้เกิดจากแนวคิด 4 Perspectives ที่ผิด แต่เกิดจากการที่องค์กรจำนวนมากนำ BSC ไปใช้ในลักษณะของ KPI Management มากกว่า Strategy Management เมื่อโลกธุรกิจเคลื่อนตัวเร็วขึ้น และ AI เข้ามาเป็นส่วนหนึ่งของ Enterprise Capability องค์กรจำเป็นต้องมองให้ไกลกว่า Performance จาก “เราทำได้ตาม KPI หรือไม่?” ไปสู่ “KPI นี้สนับสนุน Outcome ใด?” และจากนั้นไปสู่คำถามที่สำคัญที่สุดว่า “Outcome นี้สร้าง Value อะไรให้กับองค์กร?”

ดังนั้น BSC ยุคใหม่ไม่จำเป็นต้องทิ้งอดีต แต่ควร ต่อยอดจากรากฐานเดิม จาก Performance Measurement สู่ Strategic Performance Management และก้าวต่อไปสู่ Strategic Value Management โดยมี AI และ Data เป็นส่วนหนึ่งของ Organizational Capability และมี Governance เป็นกลไกสร้างความเชื่อมั่นและควบคุมความเสี่ยง

ท้ายที่สุด องค์กรที่มี BSC ที่ดีจึงไม่ใช่องค์กรที่มี KPI ครบทุกฝ่าย แต่คือองค์กรที่สามารถตอบคำถามได้อย่างชัดเจนว่า

Strategy ของเราต้องการให้เกิด Outcome อะไร?

Outcome นั้นสร้าง Value อะไร?

เราต้องมี Capability อะไรจึงจะสร้าง Outcome นั้นได้?

และ AI จะช่วยเร่งการสร้าง Value นั้นได้อย่างไร?

เมื่อคำถามเหล่านี้เริ่มเปลี่ยน วิธีบริหารก็ต้องเปลี่ยน และสิ่งที่ต้องเปลี่ยนถัดไปก็คือ “โครงสร้างองค์กร” เพราะตราบใดที่องค์กรยังถูกออกแบบให้ทุกคนรับผิดชอบเพียง Function และ KPI ของตัวเอง การสร้าง Outcome ที่ต้องอาศัยหลายหน่วยงานร่วมกันก็ยังคงเป็นเรื่องยาก นี่จึงนำไปสู่แนวคิดสำคัญของตอนที่ 3: จาก Output-Based สู่ Outcome-Based Organization เมื่อองค์กรต้องเปลี่ยนจาก “เราทำอะไร” ไปสู่ “สิ่งที่เราทำ ทำให้เกิดอะไร” ซึ่งผมจะมาพูดคุยในครั้งต่อไปนะครับ


จาก Balanced Scorecard สู่ Outcome-Based Value Creation: การออกแบบองค์กรยุค AI เพื่อเปลี่ยน Strategy ให้กลายเป็นคุณค่าที่วัดผลได้ ตอนที่ 1

กันยายน 13, 2026

เมื่อ KPI ไม่ได้แปลว่าองค์กรสร้างคุณค่า จากการวัด “สิ่งที่ทำ” สู่การวัด “ผลลัพธ์ที่เปลี่ยนแปลง” ในองค์กรยุคใหม่

องค์กรที่ KPI เต็มไปหมด ทำไมบางครั้งกลับไม่ได้สร้าง Value?

ในช่วงหลายทศวรรษที่ผ่านมา องค์กรจำนวนมากลงทุนอย่างจริงจังกับการพัฒนาระบบวัดผลการดำเนินงาน โดยมี Key Performance Indicators (KPIs) เป็นเครื่องมือสำคัญในการแปลงกลยุทธ์ให้กลายเป็นเป้าหมายที่สามารถติดตามและประเมินผลได้

แนวคิดนี้มีเหตุผลอย่างยิ่ง องค์กรต้องรู้ว่าเป้าหมายที่กำหนดไว้กำลังเดินหน้าไปในทิศทางใด หน่วยงานต่าง ๆ ทำงานได้ตามเป้าหมายหรือไม่ ทรัพยากรถูกใช้ไปอย่างมีประสิทธิภาพเพียงใด และผลการดำเนินงานเป็นไปตามแผนหรือไม่

ด้วยเหตุนี้ เราจึงเห็นองค์กรจำนวนมากมี KPI ตั้งแต่ระดับองค์กร ระดับฝ่าย ระดับแผนก ไปจนถึงระดับบุคคล

มี KPI ด้านรายได้
มี KPI ด้านต้นทุน
มี KPI ด้านลูกค้า
มี KPI ด้านกระบวนการ
มี KPI ด้านพนักงาน
มี KPI ด้านโครงการ
และบางองค์กรอาจมี KPI มากจนแทบไม่มีใครจำได้ว่าตัวไหนสำคัญที่สุด

คำถามจึงไม่ได้อยู่ที่ว่า “เรามี KPI เพียงพอหรือยัง?” แต่คำถามที่สำคัญกว่าคือ “KPI เหล่านั้นกำลังบอกเราว่าองค์กรสร้างคุณค่าได้จริงหรือไม่?” เพราะการที่ KPI บรรลุเป้าหมาย ไม่ได้หมายความว่าองค์กรจะสร้าง Value Creation ได้เสมอไป

องค์กรสามารถทำงานได้ครบตามแผน ส่งมอบโครงการได้ตรงเวลา ลดต้นทุนได้ตามเป้าหมาย เพิ่มจำนวนลูกค้าได้ และพนักงานผ่านการอบรมครบตามเกณฑ์ แต่ในเวลาเดียวกัน องค์กรอาจสูญเสียลูกค้า กำไรลดลง การตัดสินใจช้าลง หรือความสามารถในการแข่งขันถดถอยได้ นี่คือจุดที่เราจำเป็นต้องแยกให้ออกระหว่าง

Activity → Output → Outcome → Value

เพราะทั้งสี่คำนี้ไม่ใช่สิ่งเดียวกัน และความแตกต่างนี้กำลังมีความสำคัญมากขึ้นอย่างรวดเร็วในยุคที่องค์กรเริ่มนำ Data และ Artificial Intelligence (AI) เข้ามาใช้ในการดำเนินธุรกิจ

1. ปัญหาไม่ได้อยู่ที่ KPI แต่อยู่ที่ “สิ่งที่ KPI กำลังวัด”

ต้องยอมรับก่อนว่า KPI ไม่ใช่สิ่งที่ผิด ตรงกันข้าม KPI เป็นเครื่องมือที่มีประโยชน์มากในการบริหารองค์กร ปัญหาเกิดขึ้นเมื่อองค์กรนำ KPI มาใช้เป็น เป้าหมายสุดท้าย แทนที่จะใช้เป็น เครื่องมือสะท้อนความก้าวหน้าไปสู่ผลลัพธ์ที่ต้องการ

ตัวอย่างง่าย ๆ เช่น ฝ่าย Customer Service มี KPI ว่า

“ต้องตอบคำถามลูกค้าภายใน 5 นาที”

สมมติว่าพนักงานสามารถทำได้ 98% ของจำนวนเคสทั้งหมด

จากมุมมอง KPI ถือว่าประสบความสำเร็จอย่างมาก

แต่ถ้าลูกค้าต้องติดต่อกลับมาอีก 3 ครั้ง เพราะคำตอบครั้งแรกไม่สามารถแก้ปัญหาได้จริง เราจะยังเรียกสิ่งนี้ว่า “Customer Service Performance ที่ดี” ได้หรือไม่?

ในทางกลับกัน หากเป้าหมายที่แท้จริงคือ “ลูกค้าสามารถแก้ปัญหาได้ในการติดต่อครั้งแรก” ตัวชี้วัดที่เหมาะสมอาจเป็น First Contact Resolution (FCR) หรือ Customer Effort มากกว่าเพียงแค่ Response Time

นี่คือความแตกต่างระหว่าง การทำงานได้ตาม KPI กับ การสร้าง Outcome ที่องค์กรต้องการ

2. Activity, Output, Outcome และ Value แตกต่างกันอย่างไร?

เพื่อให้เห็นภาพชัดเจน เราอาจมองกระบวนการสร้างคุณค่าเป็น 4 ระดับ

ระดับคำถามตัวอย่าง
Activityเราทำอะไร?โทรหาลูกค้า
Outputเราส่งมอบอะไร?ติดต่อสำเร็จ 1,000 ราย
Outcomeเกิดการเปลี่ยนแปลงอะไร?ลูกค้าตัดสินใจซื้อเพิ่ม
Valueองค์กรได้รับคุณค่าอะไร?Revenue และ Customer Lifetime Value เพิ่มขึ้น

ความแตกต่างดูเหมือนเล็ก แต่มีผลต่อวิธีบริหารองค์กรอย่างมาก Activity คือสิ่งที่องค์กรหรือบุคลากร “ลงมือทำ” เช่น

  • จัดประชุม
  • พัฒนา Application
  • โทรหาลูกค้า
  • จัด Training
  • สร้าง Report
  • ใช้ AI วิเคราะห์ข้อมูล

สิ่งเหล่านี้บอกว่า เราได้ทำอะไร แต่ยังไม่ได้บอกว่า สิ่งที่ทำสร้างผลลัพธ์หรือไม่
Output คือสิ่งที่ผลิตหรือส่งมอบออกมาจากกิจกรรม เช่น

  • Application เสร็จ
  • Report ถูกจัดทำ
  • พนักงานผ่าน Training
  • ลูกค้าได้รับการติดต่อ
  • ระบบ AI ถูกนำไปใช้งาน

Output มีความสำคัญ เพราะเป็นสิ่งที่สามารถควบคุมและวัดได้ค่อนข้างง่าย แต่ Output ยังไม่ใช่ Outcome

3. Outcome คือ “การเปลี่ยนแปลงที่เกิดขึ้นจริง”

Outcome คือผลลัพธ์หรือการเปลี่ยนแปลงที่เกิดขึ้นจาก Output และการดำเนินงานขององค์กร ตัวอย่างเช่น องค์กรพัฒนา Mobile Application ใหม่

Output คือ Application เปิดใช้งานได้ แต่ Outcome ที่องค์กรต้องการอาจเป็น ลูกค้าสามารถทำธุรกรรมด้วยตนเองได้มากขึ้น และหากมองต่อไปอีกขั้น Value คือ ต้นทุนการให้บริการลดลง ขณะที่ Customer Experience และ Customer Retention ดีขึ้น ดังนั้น Application ที่สร้างเสร็จ ไม่ใช่ Value มันเป็นเพียง Output

Value จะเกิดขึ้นก็ต่อเมื่อ Output นั้นก่อให้เกิดการเปลี่ยนแปลงที่มีความหมายต่อองค์กรและผู้มีส่วนได้เสีย นี่เป็นหลักคิดที่สำคัญมากสำหรับองค์กรยุค AI เพราะ AI สามารถสร้าง Output ได้อย่างรวดเร็วมาก แต่คำถามที่สำคัญกว่าคือ Output ที่ AI สร้างขึ้น กำลังเปลี่ยนแปลงอะไรให้กับองค์กร?

4. เมื่อ “ทำงานเสร็จ” ไม่เท่ากับ “สร้างคุณค่า”

ลองพิจารณาโครงการ Digital Transformation โครงการหนึ่ง

องค์กรตั้งเป้าว่า “ภายในสิ้นปี ทุกหน่วยงานต้องเปลี่ยนไปใช้ระบบ Digital Workflow” KPI อาจเป็น Percentage of Digitalized Processes = 100% เมื่อสิ้นปี KPI บรรลุเป้าหมาย แต่หลังจากนั้นกลับพบว่า

  • พนักงานยังทำงานแบบเดิม
  • ต้องพิมพ์เอกสารเหมือนเดิม
  • ต้องกรอกข้อมูลซ้ำ
  • การอนุมัติไม่ได้เร็วขึ้น
  • ลูกค้าไม่ได้รับบริการเร็วขึ้น

ในกรณีนี้ Digitalization เกิดขึ้น แต่ Digital Value ไม่ได้เกิดขึ้น นี่คือกับดักสำคัญของการบริหารแบบ Output-Based องค์กรสามารถประสบความสำเร็จในระดับโครงการ แต่ล้มเหลวในระดับกลยุทธ์ได้

5. Balanced Scorecard ช่วยแก้ปัญหานี้ได้อย่างไร?

แนวคิด Balanced Scorecard (BSC) ของ Robert S. Kaplan และ David P. Norton มีคุณูปการสำคัญต่อการบริหารองค์กร เพราะช่วยให้องค์กรไม่ได้มองความสำเร็จผ่านตัวเลขทางการเงินเพียงด้านเดียว

BSC เชื่อมโยงการบริหารผ่าน 4 Perspectives ได้แก่

  1. Financial
  2. Customer
  3. Internal Process
  4. Learning & Growth

แนวคิดสำคัญของ BSC คือการทำให้ Strategy สามารถถูกแปลงออกมาเป็นวัตถุประสงค์ ตัวชี้วัด เป้าหมาย และ Initiatives ที่สามารถบริหารได้

อย่างไรก็ตาม เมื่อบริบทขององค์กรเปลี่ยนไป คำถามใหม่จึงเกิดขึ้นว่า เรายังสามารถใช้ KPI ในแต่ละ Perspective เป็นตัวแทนของ Strategic Value ได้เพียงพอหรือไม่? เพราะโลกธุรกิจในปัจจุบันมีความซับซ้อนมากกว่าเดิม

Data เคลื่อนที่แบบ Real-time
Customer Expectations เปลี่ยนเร็ว
Digital Platform เชื่อมโยงกระบวนการเข้าด้วยกัน
AI สามารถทำงานและตัดสินใจบางส่วนแทนมนุษย์
และ Business Model สามารถเปลี่ยนแปลงได้ภายในเวลาอันสั้น

ดังนั้น สิ่งที่องค์กรต้องการไม่ใช่เพียง Performance Measurement แต่คือ ความสามารถในการเชื่อมโยง Performance เข้ากับ Value Creation

6. จาก “KPI-driven” สู่ “Outcome-driven”

การเปลี่ยนแปลงสำคัญจึงไม่ใช่การเลิกใช้ KPI แต่เป็นการเปลี่ยนตำแหน่งของ KPI ในระบบบริหาร

จากเดิม: KPI → Performance
ไปสู่: Strategy → Outcome → KPI → Value

กล่าวอีกแบบหนึ่งคือ KPI ไม่ควรเป็นจุดหมาย แต่ควรเป็น เครื่องมือที่ช่วยบอกว่าองค์กรกำลังเข้าใกล้ Outcome หรือไม่ ตัวอย่างเช่น หาก Strategic Objective คือ Improve Customer Experience องค์กรอาจมี KPI เช่น

  • Response Time
  • Resolution Time
  • Customer Satisfaction
  • Customer Effort Score

แต่ต้องไม่หยุดเพียงว่า KPI ตัวใดบรรลุเป้าหมาย ต้องถามต่อว่า Customer Experience ที่ดีขึ้นสร้างอะไรให้องค์กร? คำตอบอาจเป็น

Customer Satisfaction ↑
↓
Retention ↑
↓
Customer Lifetime Value ↑
↓
Revenue / Enterprise Value ↑

เมื่อเชื่อมโยงเช่นนี้ KPI จึงกลับมาอยู่ในตำแหน่งที่ถูกต้อง คือเป็น Evidence of Progress Toward Outcome and Value

7. Outcome ต้องมี “เจ้าของ”

เมื่อองค์กรเริ่มบริหารด้วย Outcome จะพบปัญหาอีกประการหนึ่งทันที คือ “แล้วใครเป็นเจ้าของ Outcome?” นี่เป็นคำถามที่สำคัญมาก เพราะในโครงสร้างองค์กรแบบ Functional Organization ความรับผิดชอบมักถูกแบ่งตามหน่วยงาน

Marketing รับผิดชอบ Marketing KPI

IT รับผิดชอบ IT KPI

HR รับผิดชอบ HR KPI

Finance รับผิดชอบ Finance KPI

แต่ Outcome สำคัญขององค์กรจำนวนมากไม่ได้เกิดจาก Function ใด Function หนึ่ง ตัวอย่างเช่น Increase Customer Lifetime Value ต้องอาศัย Marketing + Sales + Customer Service + Product + IT + Data + Finance

หากทุกฝ่ายมี KPI ของตัวเอง แต่ไม่มีใครเป็นเจ้าของ Outcome โดยรวม อาจเกิดสิ่งที่เรียกว่า Local Optimization แต่ละฝ่ายทำงานของตัวเองได้ดี แต่ผลรวมขององค์กรไม่ได้ดีขึ้นตามไปด้วย

ดังนั้นองค์กรยุคใหม่จำเป็นต้องพิจารณาแนวคิด Outcome Owner ผู้ที่รับผิดชอบให้ Outcome นั้นเกิดขึ้นจริง แม้จะไม่ได้ควบคุมทุกทรัพยากรที่เกี่ยวข้องโดยตรง นี่จะเป็นประเด็นสำคัญที่เราจะขยายต่อในตอนต่อ ๆ ไป

8. AI ทำให้ปัญหานี้ชัดเจนขึ้นกว่าเดิม

AI กำลังทำให้องค์กรสามารถเพิ่ม Productivity และสร้าง Output ได้ในระดับที่ไม่เคยทำได้มาก่อน สามารถสร้าง Content, วิเคราะห์ข้อมูล, เขียน Code, สรุปเอกสาร, ให้บริการลูกค้า, คาดการณ์แนวโน้ม, สนับสนุนการตัดสินใจ, และในบางกรณีสามารถทำงานเป็น Agent ที่ดำเนินการบางอย่างแทนมนุษย์ได้

แต่ยิ่ง AI สร้าง Output ได้เร็วเท่าไร คำถามเรื่อง Outcome ก็ยิ่งสำคัญขึ้นเท่านั้น เพราะองค์กรอาจตกอยู่ในกับดักใหม่ที่เรียกว่า AI Productivity without Business Value คือ AI ทำงานเร็วขึ้น แต่ องค์กรไม่ได้สร้างคุณค่ามากขึ้น ตัวอย่างเช่น AI ช่วยให้พนักงานสร้าง Report ได้เร็วขึ้น 80% นี่เป็น Productivity Improvement แต่ถ้า Report เหล่านั้นไม่ได้ทำให้ผู้บริหารตัดสินใจดีขึ้น ไม่ได้ลด Risk, ไม่ได้เพิ่ม Revenue, ไม่ได้ลด Cost, หรือไม่ได้สร้าง Customer Value ก็อาจกล่าวได้ว่า AI เพิ่ม Output แต่ยังไม่ได้เพิ่ม Value

ดังนั้นตัวชี้วัด AI ที่สำคัญจึงไม่ควรหยุดอยู่ที่ จำนวนคนใช้ AI, จำนวน AI Tools, จำนวน AI Projects, จำนวน Tasks ที่ AI ทำได้ แต่ควรถามว่า AI ทำให้ Outcome ใดดีขึ้น และ Value เพิ่มขึ้นเท่าไร?

9. จาก Outcome สู่ Value Creation

Outcome ที่ดีไม่จำเป็นต้องสร้าง Value ทางการเงินโดยตรงในทันที บาง Outcome อาจสร้างคุณค่าในระยะยาว ตัวอย่างเช่น Employee Capability อาจนำไปสู่ Better Decision Quality ซึ่งนำไปสู่ Operational Excellence และต่อไปสู่ Customer Value ก่อนจะสะท้อนออกมาเป็น Financial Value

ดังนั้นการสร้าง Value ขององค์กรจึงควรมองเป็น Causal Chain เช่น

People / Data / AI Capability
↓
Better Intelligence
↓
Better Decision
↓
Better Process
↓
Better Customer
Experience
↓
Better Outcome
↓
Value Creation
↓
Financial / Strategic
Value

นี่เป็นจุดที่แนวคิด BSC ยังมีความสำคัญอย่างมาก เพราะ BSC มีพื้นฐานอยู่บนแนวคิด cause-and-effect relationship สิ่งที่ต้องพัฒนาต่อในยุค AI จึงไม่ใช่การทิ้ง BSC แต่คือการทำให้ Causal Relationship ระหว่าง Capability → Outcome → Value มีความชัดเจนและวัดผลได้มากขึ้น

10. จาก Balanced Scorecard สู่ Strategic Value Management

เมื่อมองทั้งหมดรวมกัน เราอาจเห็นวิวัฒนาการของระบบบริหารองค์กรได้ดังนี้

ระยะที่ 1 — Activity-Based

เราทำอะไร?

ระยะที่ 2 — Output-Based

เราส่งมอบอะไร?

ระยะที่ 3 — Performance-Based

เราทำได้ตาม KPI หรือไม่?

ระยะที่ 4 — Outcome-Based

สิ่งที่เราทำทำให้เกิดการเปลี่ยนแปลงอะไร?

ระยะที่ 5 — Value-Based

การเปลี่ยนแปลงนั้นสร้างคุณค่าอะไร?

และในยุค AI เรากำลังเข้าสู่ระยะที่ 6

AI-Enabled Value Creation

เราสามารถใช้ People, Data, AI และ Technology เพื่อเร่ง Outcome และสร้าง Value ได้อย่างไร โดยยังอยู่ภายใต้ Governance และ Risk ที่เหมาะสม?

นี่คือเหตุผลที่ Balanced Scorecard ในยุคใหม่อาจต้องถูกมองมากกว่าเครื่องมือวัด Performance แต่ควรถูกยกระดับไปสู่ Strategic Value Management System ระบบที่เชื่อม Strategy → Outcome → Performance → Capability → Execution → Value เข้าด้วยกัน

ประเด็นสำหรับผู้บริหาร

จากแนวคิดทั้งหมด ผู้บริหารอาจเริ่มต้นด้วยคำถามง่าย ๆ 5 ข้อก่อนที่จะสร้าง KPI ใหม่เพิ่มเติม

1. เรากำลังวัด “Activity” หรือ “Outcome”?

ถ้าวัดเพียงจำนวนงานที่ทำสำเร็จ อาจยังไม่สะท้อนคุณค่าที่เกิดขึ้น

2. Output ที่เราสร้างทำให้เกิดการเปลี่ยนแปลงอะไร?

ถ้าตอบไม่ได้ แสดงว่ายังเชื่อม Output กับ Outcome ไม่ชัดเจน

3. Outcome นี้สร้าง Value อะไร?

ต้องสามารถอธิบายได้ว่า Outcome เชื่อมกับ Customer Value, Operational Value, Risk Value หรือ Financial Value อย่างไร

4. ใครเป็น Outcome Owner?

หาก Outcome สำคัญแต่ไม่มีเจ้าของ องค์กรกำลังฝากความสำเร็จไว้กับ “ทุกคน” ซึ่งในทางปฏิบัติมักหมายถึง “ไม่มีใคร” รับผิดชอบโดยตรง

5. ถ้าใช้ AI แล้ว Outcome ดีขึ้นจริงหรือไม่?

อย่าวัดความสำเร็จของ AI จากการ “ใช้ AI” แต่ให้วัดจาก Business Outcome และ Value ที่ AI ช่วยสร้าง

สรุป KPI ไม่ใช่ปัญหา แต่การหยุดอยู่ที่ KPI ต่างหากที่เป็นปัญหา

องค์กรไม่จำเป็นต้องเลิกใช้ KPI และไม่จำเป็นต้องทิ้ง Balanced Scorecard สิ่งที่จำเป็นคือการเปลี่ยนวิธีคิด จาก “เราทำงานได้ตาม KPI หรือไม่?” ไปสู่ “KPI ที่เรากำลังวัดกำลังนำเราไปสู่ Outcome ที่ต้องการหรือไม่?” และจากนั้นต้องถามต่ออีกขั้นว่า “Outcome นั้นกำลังสร้าง Value อะไรให้กับองค์กร?”

ในยุค AI คำถามนี้ยิ่งมีความสำคัญ เพราะเทคโนโลยีสามารถเพิ่ม Output ได้อย่างรวดเร็ว แต่ Output ที่เพิ่มขึ้นไม่ได้รับประกันว่า Value จะเพิ่มขึ้นตาม

องค์กรที่สามารถสร้างความเชื่อมโยงระหว่าง Strategy → Outcome → Value ได้อย่างชัดเจน จะมีโอกาสใช้ AI และ Digital Technology เพื่อสร้างความได้เปรียบทางธุรกิจได้มากกว่าองค์กรที่มุ่งเพียงเพิ่ม Productivity หรือจำนวน Technology ที่นำมาใช้

ดังนั้นโจทย์สำคัญขององค์กรยุคใหม่จึงไม่ใช่ “เราจะมี KPI ให้มากขึ้นได้อย่างไร?” แต่คือ “เราจะออกแบบระบบบริหารอย่างไร ให้ทุก KPI ทุก Capability และทุก Initiative เชื่อมโยงกลับไปยัง Outcome และ Value Creation ขององค์กร?” และเมื่อคำถามเปลี่ยนไป วิธีออกแบบองค์กรก็ต้องเปลี่ยนตามไปด้วย เพราะเมื่อ Outcome กลายเป็นศูนย์กลางของการบริหาร สิ่งที่องค์กรต้องทบทวนต่อไปไม่ใช่เพียง KPI แต่คือ โครงสร้างองค์กรเอง

จากเดิมที่องค์กรถูกออกแบบตาม Function เราอาจต้องเริ่มออกแบบองค์กรตาม Outcome และ Value Stream ซึ่งจะนำเราไปสู่คำถามสำคัญของตอนต่อไปว่า Balanced Scorecard แบบดั้งเดิมเพียงพอหรือไม่ สำหรับองค์กรที่กำลังเข้าสู่ยุค AI?

ติดตามตอนที่ 2 — “ข้อจำกัดของ Balanced Scorecard แบบดั้งเดิมในยุค AI” ได้ในโพสต์ต่อไปครับ