ตอนที่ 2 ข้อจำกัดของ Balanced Scorecard แบบดั้งเดิมในยุค AI
จาก Performance Measurement สู่ Strategic Value Management
ปัญหาไม่ได้อยู่ที่ Balanced Scorecard แต่อยู่ที่ “โลกเปลี่ยนไป”
เมื่อพูดถึง Balanced Scorecard (BSC) หลายองค์กรยังคงคุ้นเคยกับกรอบ 4 มุมมอง ได้แก่
Financial → Customer → Internal Process → Learning & Growth
แนวคิดดังกล่าวถือเป็นหนึ่งในกรอบการบริหารกลยุทธ์ที่มีอิทธิพลอย่างมากต่อโลกธุรกิจ เพราะช่วยให้องค์กรก้าวข้ามการมองผลสำเร็จ ผ่านตัวเลขทางการเงินเพียงอย่างเดียว และทำให้ผู้บริหารสามารถมองความสัมพันธ์ระหว่างผลลัพธ์ทางการเงิน ลูกค้า กระบวนการภายใน และความสามารถขององค์กรได้อย่างเป็นระบบ
แต่เมื่อเข้าสู่ยุค Digital และ AI คำถามที่น่าสนใจจึงไม่ใช่ “Balanced Scorecard ยังใช้ได้หรือไม่?” แต่คือ “เรากำลังใช้ Balanced Scorecard เพื่อบริหารองค์กรในโลกที่เปลี่ยนไปด้วยวิธีเดิมหรือไม่?” เพราะสภาพแวดล้อมขององค์กรในปัจจุบันแตกต่างจากช่วงเวลาที่ BSC ถูกนำเสนออย่างมีนัยสำคัญ
ข้อมูลสามารถไหลแบบ Real-time
การตัดสินใจเกิดขึ้นเร็วขึ้น
Business Model เปลี่ยนแปลงได้รวดเร็ว
Digital Platform เชื่อมโยงหลายหน่วยงานเข้าด้วยกัน
และ AI สามารถเข้ามามีบทบาท ตั้งแต่การวิเคราะห์ข้อมูล การคาดการณ์ ไปจนถึงการสนับสนุนหรือดำเนินการบางส่วนของกระบวนการ
ดังนั้น สิ่งที่องค์กรต้องการจาก BSC ในปัจจุบันอาจไม่ใช่เพียง “การวัดว่าเราทำได้ตามแผนหรือไม่” แต่ต้องสามารถตอบได้ด้วยว่า “สิ่งที่เรากำลังทำอยู่กำลังสร้าง Outcome และ Value ให้กับ Strategy หรือไม่?” นี่คือจุดเริ่มต้นของการยกระดับ BSC จาก Performance Measurement System ไปสู่ Strategic Value Management System
1. Balanced Scorecard ไม่ได้มีปัญหา แต่ “วิธีใช้” อาจมีปัญหา
ก่อนจะพูดถึงข้อจำกัด สิ่งสำคัญคือเราต้องเข้าใจว่า BSC ไม่ได้ถูกออกแบบมาให้เป็นเพียงตาราง KPI แก่นของ BSC คือการแปลง Vision และ Strategy ให้กลายเป็น Strategic Objectives และแสดงความสัมพันธ์เชิงเหตุและผลระหว่างองค์ประกอบต่าง ๆ ขององค์กร กล่าวอย่างง่ายคือ ถ้าเราพัฒนาความสามารถบางอย่าง → กระบวนการจะดีขึ้น → ลูกค้าได้รับคุณค่ามากขึ้น → ผลลัพธ์ทางการเงินดีขึ้น นี่เป็นแนวคิดที่ยังมีคุณค่าอย่างมากแม้ในยุค AI ปัญหาจึงเกิดขึ้นเมื่อองค์กรนำ BSC ไปใช้ในลักษณะ Strategy → KPI → Target → Report แล้วจบ
เมื่อเป็นเช่นนั้น BSC จะค่อย ๆ เปลี่ยนจาก Strategic Management Tool กลายเป็น Performance Reporting Tool และเมื่อเกิดเหตุการณ์เช่นนี้ จำนวน KPI มักเพิ่มขึ้นเรื่อย ๆ แต่ความเข้าใจ Strategy กลับไม่ได้เพิ่มขึ้นตาม องค์กรอาจมี Dashboard ที่สวยขึ้น มีข้อมูลมากขึ้น มี Real-time Analytics มากขึ้น แต่ยังไม่สามารถตอบคำถามพื้นฐานได้ว่า “อะไรคือ Outcome ที่สำคัญที่สุด และ Outcome นั้นสร้าง Value ให้กับองค์กรอย่างไร?”
2. ข้อจำกัดประการแรก: 4 Perspectives อาจไม่เพียงพอสำหรับโลกที่ซับซ้อนขึ้น
BSC ดั้งเดิมประกอบด้วย 4 Perspectives:
Financial Perspective
องค์กรสร้างผลตอบแทนทางการเงินได้อย่างไร?
Customer Perspective
องค์กรสร้างคุณค่าให้ลูกค้าอย่างไร?
Internal Process Perspective
องค์กรต้องปรับปรุงกระบวนการใด?
Learning & Growth Perspective
องค์กรต้องพัฒนาความสามารถอะไร?
ทั้งสี่มุมมองยังมีประโยชน์อย่างมาก แต่ในยุค AI เราอาจต้องถามเพิ่มว่า
Data อยู่ตรงไหน?
AI Capability อยู่ตรงไหน?
Digital Architecture อยู่ตรงไหน?
AI Governance อยู่ตรงไหน?
องค์กรสามารถตัดสินใจจาก Intelligence ได้เร็วและแม่นเพียงใด?
สิ่งเหล่านี้ไม่ใช่เพียงเรื่องของ IT เพราะ Data และ AI กำลังกลายเป็น Enterprise Capability
ดังนั้น หากองค์กรยังวาง AI ไว้เพียงภายใต้ Internal Process หรือ IT Initiative อาจทำให้มองไม่เห็นบทบาทเชิงกลยุทธ์ของมันอย่างเต็มที่
3. AI ไม่ควรถูกมองเป็น “อีกหนึ่งโครงการ”
นี่เป็นจุดเปลี่ยนทางความคิดที่สำคัญ องค์กรจำนวนมากเริ่มต้น AI ด้วยคำถามว่า “เราจะนำ AI มาใช้ที่ฝ่ายไหนได้บ้าง?” จึงเกิดโครงการ เช่น
- AI Chatbot
- AI Customer Service
- AI Marketing
- AI Document Processing
- AI Coding
- AI Analytics
- AI Assistant
แต่คำถามในระดับ Strategy ควรกลับด้าน แทนที่จะถามว่า “เราจะเอา AI ไปใช้ตรงไหน?” ควรถามว่า “Strategic Outcome ใดที่เราต้องการเร่ง และ AI สามารถช่วยให้ Outcome นั้นเกิดเร็วขึ้น ดีขึ้น หรือมีต้นทุนต่ำลงได้อย่างไร?” ความแตกต่างของสองคำถามนี้มีความสำคัญมาก
คำถามแรกนำไปสู่ AI Adoption
คำถามที่สองนำไปสู่ AI-enabled Value Creation
4. ข้อจำกัดประการที่สอง: KPI มักถูกแยกออกจาก Causal Relationship
หนึ่งในแนวคิดที่สำคัญของ BSC คือ Cause-and-Effect Relationship ตัวอย่างเช่น
Learning & Growth
↓
Internal Process
↓
Customer
↓
Financial
แต่ในการนำ BSC ไปใช้จริง หลายองค์กรกลับแยก KPI ออกเป็นชุด ๆ
ฝ่าย HR มี KPI ชุดหนึ่ง
IT มี KPI ชุดหนึ่ง
Operations มี KPI ชุดหนึ่ง
Marketing มี KPI ชุดหนึ่ง
Finance มี KPI ชุดหนึ่ง
ทุกฝ่ายอาจบรรลุ KPI ของตัวเอง แต่ไม่ได้หมายความว่า Causal Chain ของ Strategy จะเกิดขึ้นจริง นี่คือปัญหาที่เรียกว่า KPI Optimization without Strategic Optimization หรือพูดง่าย ๆ ว่า “ทุกคนทำคะแนนได้ แต่ Strategy ไม่ได้คะแนน”
ตัวอย่างเช่น
HR ทำ Training ได้ครบ 100%
IT ลด System Downtime ได้ตามเป้า
Operations เพิ่ม Productivity ได้ 15%
Marketing เพิ่ม Leads ได้ 20%
แต่ Revenue กลับไม่เพิ่ม
Customer Retention ลดลง
และ Margin หดตัว
คำถามจึงไม่ใช่ว่า KPI ไหนล้มเหลว แต่คือ ความสัมพันธ์ระหว่าง KPI เหล่านั้นกับ Strategic Outcome อยู่ตรงไหน?
5. ข้อจำกัดประการที่สาม: BSC มักถูกใช้เป็น “Annual Cycle” ในโลกที่เปลี่ยนแบบ Real-Time
องค์กรจำนวนมากยังมีวงจร Strategy Planning → Budget → KPI → Annual Review ซึ่งเหมาะสมกับสภาพแวดล้อมที่มีการเปลี่ยนแปลงไม่รวดเร็วนัก แต่ในโลก Digital และ AI ความเร็วของการเปลี่ยนแปลงสูงขึ้นอย่างมาก สิ่งที่วางแผนไว้ต้นปีอาจไม่เหมาะสมเมื่อผ่านไป 6 เดือน
Customer Behavior เปลี่ยน
คู่แข่งเปลี่ยน
Technology เปลี่ยน
AI Capability เปลี่ยน
ต้นทุนเปลี่ยน
Regulation เปลี่ยน
ดังนั้นองค์กรไม่สามารถมอง Strategy เป็นสิ่งที่กำหนดครั้งเดียวแล้วรอวัดผลปลายปีได้เสมอไป BSC ยุคใหม่จึงควรมีลักษณะเป็น Dynamic Strategy Management มากขึ้น นั่นหมายถึง Measure → Learn → Adapt → Execute → Measure Again แทนที่จะเป็นเพียง Plan → Execute → Report
6. ข้อจำกัดประการที่สี่: การวัด “Performance” ไม่เหมือนการวัด “Value”
ผมคิดว่านี่เป็นประเด็นที่สำคัญที่สุดของบทความตอนนี้ คำว่า Performance อาจหมายถึง “เราทำสิ่งที่ตั้งใจไว้ได้ดีแค่ไหน?” แต่ Value หมายถึง “สิ่งที่เราทำสร้างคุณค่าอะไรขึ้นมา?” สองสิ่งนี้ไม่เหมือนกันนะครับ ลองดูตัวอย่าง
องค์กรตั้ง KPI ว่า ลดเวลาการอนุมัติจาก 3 วันเหลือ 1 วัน องค์กรทำสำเร็จ Performance = ดีขึ้น แต่ถ้าการอนุมัติเร็วขึ้นไม่ได้ทำให้
- Customer Experience ดีขึ้น
- Revenue เพิ่มขึ้น
- Cost ลดลง
- Risk ลดลง
- Decision Quality ดีขึ้น
แต่แล้ว Value Creation เกิดขึ้นจริงหรือไม่? อาจเกิดขึ้น หรืออาจไม่เกิดขึ้นเลยก็ได้ ดังนั้นเราจำเป็นต้องสร้างสะพานระหว่าง Performance → Outcome → Value
7. จาก KPI Tree สู่ Value Tree
แนวคิดนี้สามารถพัฒนาไปอีกขั้นได้ด้วยการสร้าง Value Tree
ตัวอย่างเช่น
Strategic Objective
│
▼
Improve Customer Experience
│
▼
Reduce Customer Effort
│
▼
Faster Resolution
│
▼
AI-enabled Service
│
▼
First Contact Resolution ↑
│
▼
Customer Retention ↑
│
▼
Customer Lifetime Value ↑
│
▼
Enterprise Value ↑
นี่คือสิ่งที่ BSC ยุคใหม่ควรทำให้ชัดเจนขึ้น ไม่ใช่เพียงถามว่า KPI บรรลุหรือไม่? แต่ควรถามว่า KPI นี้อยู่ตรงไหนของ Value Chain? และ ถ้า KPI เปลี่ยนแปลง จะส่งผลต่อ Outcome และ Value ตัวใด?
8. AI ทำให้ “Learning & Growth” ต้องถูกตีความใหม่
ใน BSC แบบดั้งเดิม Learning & Growth มักเน้นเรื่อง
- People
- Skills
- Culture
- Organizational Capability
แต่ในยุค AI คำว่า Capability มีความหมายกว้างขึ้น องค์กรอาจมีพนักงานเก่งมาก แต่ถ้า Data ไม่พร้อม AI ใช้ไม่ได้ ถ้า Process ไม่เป็นมาตรฐาน AI ก็ Scale ไม่ได้ ถ้า Governance ไม่ชัดเจน AI อาจสร้าง Risk
ดังนั้น AI Capability ไม่ใช่เพียงการมี AI Tool แต่ประกอบด้วยอย่างน้อย People + Process + Data + Technology + AI + Governance ซึ่งความสามารถเหล่านี้ต้องทำงานร่วมกันจึงจะสามารถสร้าง Outcome ได้
9. Governance ไม่ควรอยู่ “หลังบ้าน” ของ AI
เมื่อพูดถึง AI หลายองค์กรคิดถึง Innovation → Speed → Productivity แต่ในระดับ Enterprise จำเป็นต้องคิดถึงอีกด้านหนึ่งด้วย คือ Governance → Risk → Trust → Sustainability
AI ที่สร้างผลลัพธ์เร็วแต่สร้างความเสี่ยงสูง อาจไม่ได้สร้าง Enterprise Value ในระยะยาว ดังนั้น AI Governance, Data Governance, Cybersecurity, Privacy, Model Risk และ Human Oversight จึงไม่ควรถูกมองเป็นเพียง Compliance Layer ที่เข้ามาตรวจสอบภายหลัง แต่ควรเป็น Strategic Guardrails ที่ช่วยให้องค์กรสามารถสร้าง Value จาก AI ได้อย่างยั่งยืน นี่เป็นจุดที่จะเชื่อมต่อ BSC เข้ากับ GRC และ AI Governance ในตอนต่อ ๆ ไป
10. BSC ยุคใหม่จึงต้อง “วัดสิ่งที่สำคัญกว่า KPI”
เมื่อพิจารณาทั้งหมด เราสามารถมองวิวัฒนาการของ BSC ได้เป็น 3 ระดับ
ระดับที่ 1 — Performance Measurement
คำถามคือ
เราทำได้ตามเป้าหรือไม่?
ระดับที่ 2 — Strategic Performance Management
คำถามคือ
Performance ของเราสนับสนุน Strategy หรือไม่?
ระดับที่ 3 — Strategic Value Management
คำถามคือ
สิ่งที่เราทำกำลังสร้าง Outcome และ Value ที่ Strategy ต้องการหรือไม่?
และเมื่อ AI เข้ามาเป็น Enterprise Capability เราสามารถต่อยอดไปสู่ AI-Enabled Strategic Value Management โดยมี Logic ดังนี้
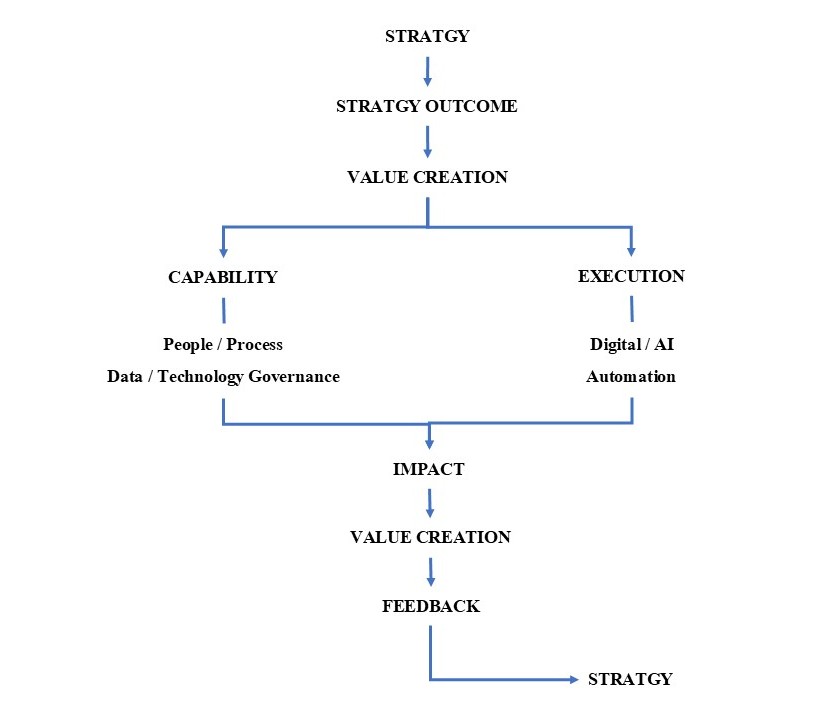
สิ่งที่เปลี่ยนไปจึงไม่ใช่การทิ้ง BSC แต่คือการ เพิ่มความละเอียดของความสัมพันธ์ระหว่าง Strategy, Outcome, Capability และ Value
แล้ว 4 Perspectives ของ BSC ควรหายไปหรือไม่?
คำตอบคือ ไม่ควร นี่เป็นข้อสรุปที่ผมอยากเน้นเป็นพิเศษ เราไม่จำเป็นต้องสร้าง “BSC 2.0” ด้วยการเอา 4 Perspectives เดิมทิ้งแล้วสร้าง 6 หรือ 7 Perspectives ใหม่ เพราะจะกลายเป็นการเพิ่ม Framework เพื่อแก้ปัญหา Framework ซึ่งสุดท้ายผู้บริหารอาจได้ Dashboard เพิ่มอีกหนึ่งอัน แต่ไม่ได้ Strategy เพิ่มเลย
ทางที่เหมาะสมกว่าคือ รักษา 4 Perspectives ไว้เป็น Strategic Architecture แต่ยกระดับ Logic ภายในให้มุ่ง Outcome และ Value Creation มากขึ้น กล่าวคือ
Financial ไม่ใช่แค่ “กำไรเท่าไร?” แต่ถามว่า Strategy สร้าง Economic Value อย่างไร?
Customer ไม่ใช่แค่ “ลูกค้าพอใจหรือไม่?” แต่ถามว่า Customer Outcome ใดนำไปสู่ Customer Value และ Business Value?
Internal Process ไม่ใช่แค่ “Process เร็วขึ้นหรือไม่?” แต่ถามว่า Process ใดเป็น Critical Value-Creating Process?
Learning & Growth ไม่ใช่แค่ “พนักงานได้รับการพัฒนาหรือไม่?” แต่ถามว่า Capability ใดทำให้เกิด Outcome ที่ Strategy ต้องการ?
และในทุก Perspective สามารถมี Data + AI + Governance เป็นความสามารถและกลไกสนับสนุนที่เชื่อมข้ามทุกมิติ
สรุป: อนาคตของ BSC ไม่ใช่การมี KPI มากขึ้น
ข้อจำกัดของ Balanced Scorecard ในยุค AI ไม่ได้เกิดจากแนวคิด 4 Perspectives ที่ผิด แต่เกิดจากการที่องค์กรจำนวนมากนำ BSC ไปใช้ในลักษณะของ KPI Management มากกว่า Strategy Management เมื่อโลกธุรกิจเคลื่อนตัวเร็วขึ้น และ AI เข้ามาเป็นส่วนหนึ่งของ Enterprise Capability องค์กรจำเป็นต้องมองให้ไกลกว่า Performance จาก “เราทำได้ตาม KPI หรือไม่?” ไปสู่ “KPI นี้สนับสนุน Outcome ใด?” และจากนั้นไปสู่คำถามที่สำคัญที่สุดว่า “Outcome นี้สร้าง Value อะไรให้กับองค์กร?”
ดังนั้น BSC ยุคใหม่ไม่จำเป็นต้องทิ้งอดีต แต่ควร ต่อยอดจากรากฐานเดิม จาก Performance Measurement สู่ Strategic Performance Management และก้าวต่อไปสู่ Strategic Value Management โดยมี AI และ Data เป็นส่วนหนึ่งของ Organizational Capability และมี Governance เป็นกลไกสร้างความเชื่อมั่นและควบคุมความเสี่ยง
ท้ายที่สุด องค์กรที่มี BSC ที่ดีจึงไม่ใช่องค์กรที่มี KPI ครบทุกฝ่าย แต่คือองค์กรที่สามารถตอบคำถามได้อย่างชัดเจนว่า
Strategy ของเราต้องการให้เกิด Outcome อะไร?
Outcome นั้นสร้าง Value อะไร?
เราต้องมี Capability อะไรจึงจะสร้าง Outcome นั้นได้?
และ AI จะช่วยเร่งการสร้าง Value นั้นได้อย่างไร?
เมื่อคำถามเหล่านี้เริ่มเปลี่ยน วิธีบริหารก็ต้องเปลี่ยน และสิ่งที่ต้องเปลี่ยนถัดไปก็คือ “โครงสร้างองค์กร” เพราะตราบใดที่องค์กรยังถูกออกแบบให้ทุกคนรับผิดชอบเพียง Function และ KPI ของตัวเอง การสร้าง Outcome ที่ต้องอาศัยหลายหน่วยงานร่วมกันก็ยังคงเป็นเรื่องยาก นี่จึงนำไปสู่แนวคิดสำคัญของตอนที่ 3: จาก Output-Based สู่ Outcome-Based Organization เมื่อองค์กรต้องเปลี่ยนจาก “เราทำอะไร” ไปสู่ “สิ่งที่เราทำ ทำให้เกิดอะไร” ซึ่งผมจะมาพูดคุยในครั้งต่อไปนะครับ


 Information Technology Governance
